 湖南日报新媒体

房企抢收“银十”:有项目开盘热卖
房企“银十”销售业绩出炉。
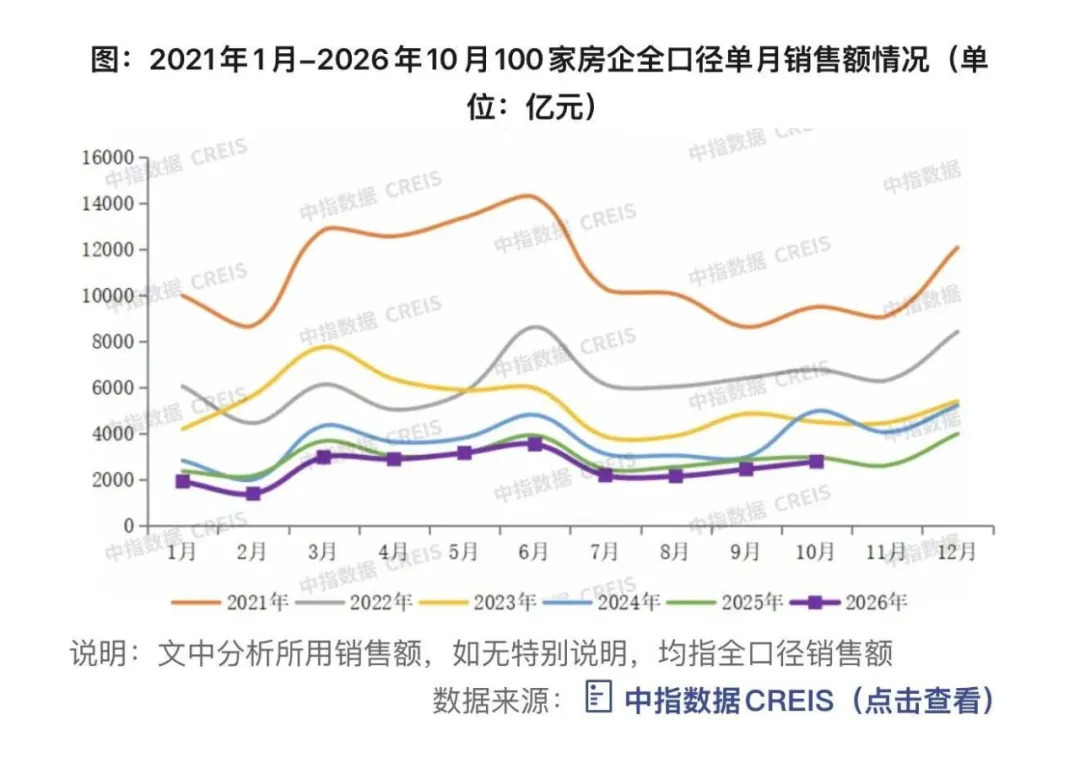
中指研究院最新数据显示,前10月,百强房企全口径销售总额为25370.6亿元,同比降幅较1~9月收窄0.9个百分点;同期操盘销售额20016.3亿元,权益销售额17477.1亿元。
对比前9月数据,百强房企在10月单月实现全口径销售额2773.4亿元,较9月单月的2421亿元微幅回升,对比今年7月的2179亿元、8月2133亿元也相对较高。
这背后,一方面政策端在持续发力,房贷贴息等政策有效提振购房信心,降低了刚需购房门槛;二是供给端配合,房企抓住窗口集中推盘促销,优质项目入市加速了客户转化。
从房企销售业绩看,保利发展(600048.SH)前10月实现全口径销售1990亿元,中国海外发展(00688.HK)实现全口径销售1988亿元,华润置地(01109.HK)实现全口径销售1803亿元,分别位列“前三甲”。
其余销售过千亿的房企还有绿城中国(03900.HK)、招商蛇口(001979.SZ)、建发房产,前10月全口径销售金额分别为1603亿元、1589亿元、1034亿元。
此外,房企销售前十行列中,中国金茂(00817.HK)前10月实现全口径销售金额951亿元,越秀地产(00123.HK)、滨江集团(002244.SZ)、万科A(000002.SZ)期内分别实现全口径销售金额802亿元、725亿元、573亿元。
对比过往几年,千亿阵营的房企数量已明显减少。从2023年至2026年1~10月房企销售阵营变化看,千亿房企数量从14家降至6家,百亿房企数量从100家降至58家。市场资源正进一步向经营稳健、交付能力突出的少数企业集中。
从楼市整体行情看,新房市场销售已连续两个月微幅回温。
克而瑞地产研究表示,2026年10月,全国重点50城新建商品住宅成交面积约1141万平方米,环比增长4.5%,9、10两月连续环比正增但动能放缓,10月增速回落6.1个百分点;同比仍降12.0%,但降幅较上月收窄2.2个百分点。
分城市能级看,一线城市10月成交约173万平方米,环比下降7.8%、同比增长1.2%;23个二线城市成交约690万平方米,环比增长5.5%、同比下降14.1%;23个三四线城市成交约277万平方米,环比增长10.8%、同比下降13.7%。
克而瑞地产研究认为,整体来看,10月成交企稳回升主要依靠二线及三四线城市放量支撑,叠加供应收缩背景下的存量去化与“银十”促销窗口,市场底部特征有所显现;但需求信心修复仍需时间,成交回升的持续性仍待观察。
值得注意的是,在当前市场爬坡期,仍有不少项目实现“点状”热销。十月期间,杭州有项目首开当日去化超9成,国庆期间来访超1500人次;西安有项目首开摇号开盘、当日全部告罄;北京有项目首开房源当日告罄,上海也有项目开盘即告罄。
中指研究院表示,10月核心城市热销项目背后,在于政策密集托底、稀缺地段与产品升级等多重因素。购房贷款贴息、地方现房细则密集落地等政策,多维度降低购房者置业门槛,强化交付确定性,促使需求向核心地段、优质产品集中。
亿翰智库表示,从微观层面看,10月份依然有部分项目交出理想的去化成绩单,展现出局部市场的强劲韧性,热销项目主要呈现三大共性:核心板块托底,积压需求集中释放;产品定位稀缺;实景准现房先行,交付确定性成“临门一脚”。
该机构认为,在政策持续发力下,积压的改善需求正向有真实换房需求、拥有稀缺产品的核心板块集中,再借助实景和准现房完成转化。当前市场信心正处于筑底修复的关键阶段,随着四季度优质供给继续入市,核心城市热度有望得到延续。
责编:颜青
一审:谭思敏
二审:唐能
三审:苏莉
来源:第一财经微信公众号