 湖南日报新媒体

10月8日,A股将拉开四季度大幕。四季度是全年行情的收官,节前又面临科技板块深度回调后尚未修复、美联储加息阴影尚未散去等复杂局面。
不妨与侃财君一起,盘点一下三季度的家底,外围市场及政策加码情况,展望四季度,又有哪些利好。
盘点三季度“账本”
9月30日收盘,沪指报3842.19点,9月累计下跌3.62%;深成指跌8.04%,创业板指跌8.82%。
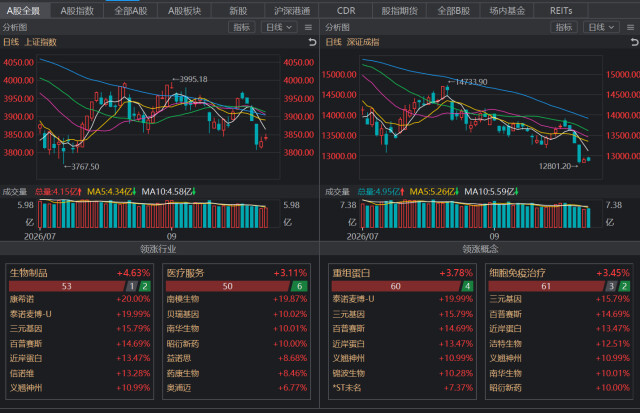
(截至9月30日收盘,沪指、深成指及行业板块情况)
拉长到整个三季度,科技成长的回撤幅度确实不小——自6月高点以来,科创50和创业板指分别回撤超三成。
成交额的变化似乎更显萎靡。6月市场日均成交3.13万亿元,到了9月,日均不足2万亿元,节前最后两个交易日更是跌破1.5万亿元。资金从高位科技板块涌向医药、白酒等低波动品种——9月30日收官,市场典型地演绎了一出“喝酒吃药”的节前防御行情。
“这是情绪与资金面主导的技术性回撤,而非基本面逆转。”招商基金首席经济学家李湛分析。他把节前A股回调归结为“三重短期因素叠加”:一是国庆长假前资金避险离场,属于常规节前效应;二是前期大盘累积涨幅较大,科技赛道获利盘丰厚,高位回吐是市场自我调节;三是美联储加息推高美债收益率,压制全球风险偏好。
外围企稳内部加码
国庆假期,A股休市,外围市场未显颓势。
10月1日至5日,费城半导体指数、日经225指数、纳斯达克指数等上涨。其中,费城半导体指数累计上涨4.31%,在统计的主要指数中涨幅居前;日经225指数累计上涨4.78%。纳斯达克指数同期上涨2.29%,标普500指数上涨1.6%。
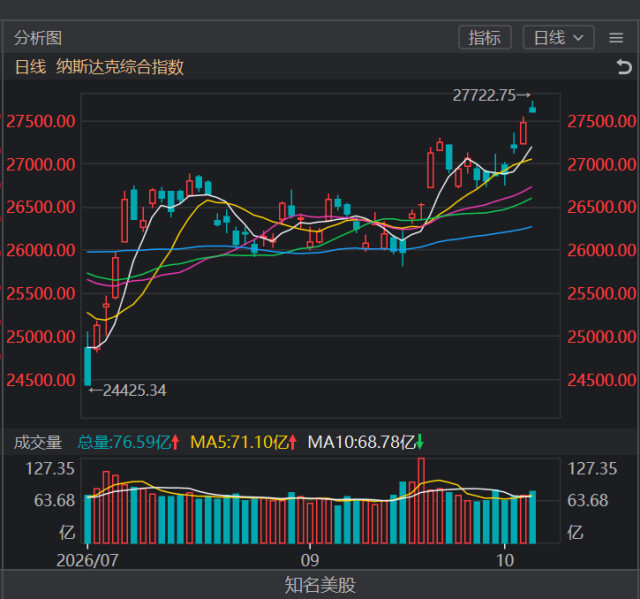
(纳斯达克指数近期走势)
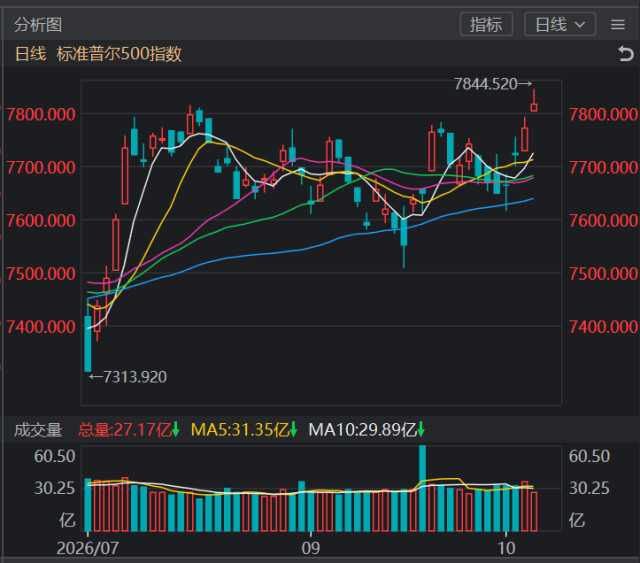
(标普500指数近期走势)
港股方面,10月6日恒生指数收涨1%,AI大模型、软件、医药等板块走强。但7日恒指低开,资金分化格局依旧,截至下午2时30分,跌0.54%。多位基金经理判断,港股估值洼地已在眼前,但配置拐点尚需等待AI硬件向应用的切换信号。
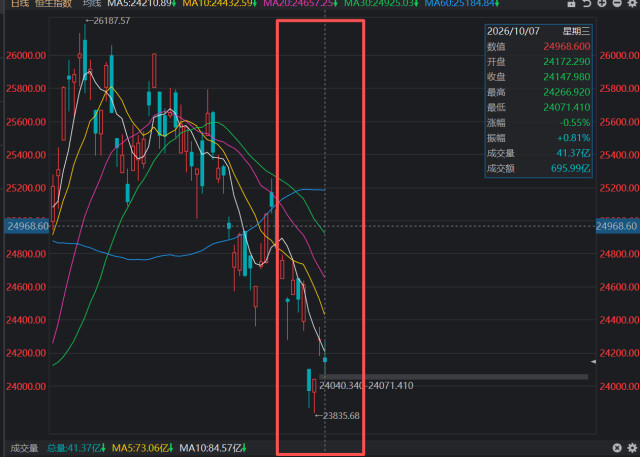
(恒生指数近期走势)
国内方面,政策暖风频吹。9月29日,财政部、央行、金融监管总局三部门联合发布居民购房贷款贴息政策,这是中央财政首次对个人住房贷款贴息;9月制造业PMI录得50.1%,回升至扩张区间;9月28日国常会强调加大宏观政策逆周期调节力度。
外围企稳,内部加码——节后开盘的外部环境,让股民不免多了一些期待。
科技“第二波”来了?
假期还没结束,浙商、国信、湘财等多家券商已集中发布四季度策略。
浙商证券预计,四季度“菱形结构”仍将延续,特别是对四季度的国内政策、宽基估值评价中性偏乐观,因此总体对A股市场走势保持中性乐观态度。“经历三季度的震荡回调后,我们认为本轮牛市还未结束、仍有演绎空间。”国信证券表示。湘财证券预计,2026年第四季度多数时间宏观面和基本面保持较强格局,市场有望表现为盈利防御慢牛。
配置方面,多家券商认为,科技仍有第二波机会,因此AI依然是四季度的配置主线之一。
聚焦湘股,看科技阵营“成色”,印证了券商“第二波”的逻辑基础。
行云科技年内股价大涨逾560%,上半年归母净利润同比增长540%,在手3至5年期算力框架订单规模突破160亿元,客户覆盖头部央企与国内头部大模型企业,成为AI算力主线下最具代表性的湘股标的。
景嘉微作为湖南本土成长的芯片企业,牵头参与国产OpenCL算子库共建,从硬件突破向软件生态延伸。拓维信息依托国产算力和鸿蒙生态,适配AI智能体框架,算力软硬件业务持续发力。此外,华升股份推进重大重组切入绿色IDC赛道,科创信息等湘股也在加速布局智算业务。
科技有没有第二波?侃财君认为,接下来各家科技企业三季报怎么写尤为关键。AI硬件的盈利能不能兑现?应用端的扩散能不能接棒?红利资产的配置价值还能不能持续?答案也许在接下来的几周。
作者:黄炜信
作者:黄炜信
责编:奉永成
一审:奉永成
二审:黄利飞
三审:李伟锋
来源:湖南日报·新湖南客户端