湖南日报新媒体

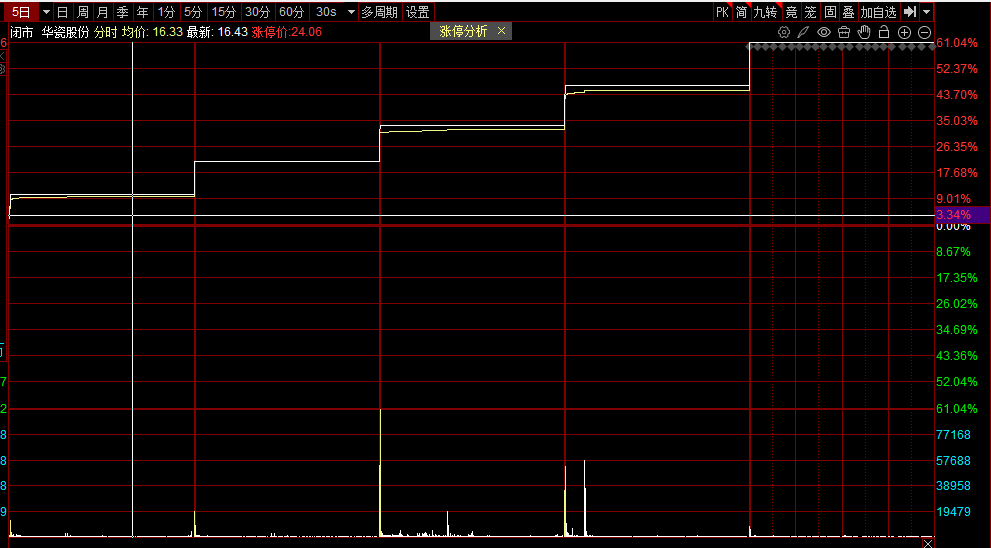
(华瓷股份五个交易日涨停)
1
氧化锆为啥在上风口?
华瓷股份是日用陶瓷行业领军者,出口规模行业领先,其核心竞争力源于深厚的工艺积淀与全球化市场布局。本轮上涨并非由原有主业驱动,市场交易的是公司氧化锆新材料、MLCC粉体、越南产能等3条远期成长线。
溯源氧化锆粉体为什么成了香饽饽,这个得从中国的一纸出口管制令讲起。
2026年1月,商务部将氧化钇纳入对日两用物项出口管制清单。氧化钇是生产高端氧化锆的核心稳定剂——没有它,高端氧化锆粉体就造不出来。而全球90%以上的高纯氧化钇产能集中在中国。
清单出来,日本厂商慌了。
全球最大的高端氧化锆粉体供应商日本东曹,加上第一稀元素化学工业(DKKK),两家日企主导了全球高端齿科氧化锆粉体市场。氧化钇断供,意味着这些高端产线面临停产压力。
氧化锆是MLCC(多层陶瓷电容器)关键改性添加剂和辅助材料。
再看下游需求,MLCC被称为“电子工业大米”,小到手机、大到AI服务器,都离不开它。全球MLCC市场规模2026年预计319亿美元,到2031年将翻倍至642亿美元。
供给在收缩,需求在爆发。国内氧化锆价格年初以来涨幅接近30%。中信证券研报认为,中国纳米氧化锆在全球市场的份额,有望从当前约25%快速攀升至40%以上。
2
华瓷股份的真实牌面
在产业链条上,华瓷股份站在什么位置,三个远期长线具体是什么?
2026年是华瓷股份从日用陶瓷向科技陶瓷转型的“元年”。通过控股江西金环,把纳米氧化锆粉体和微珠纳入产品矩阵。上半年氧化锆业务同比增长超40%,氧化锆微珠已经成为湖南裕能的主要供应商。更关键的是,氧化锆粉体已经进入了潮州三环的MLCC粉体供应商验证阶段——潮州三环是国内MLCC陶瓷基板的核心厂商。
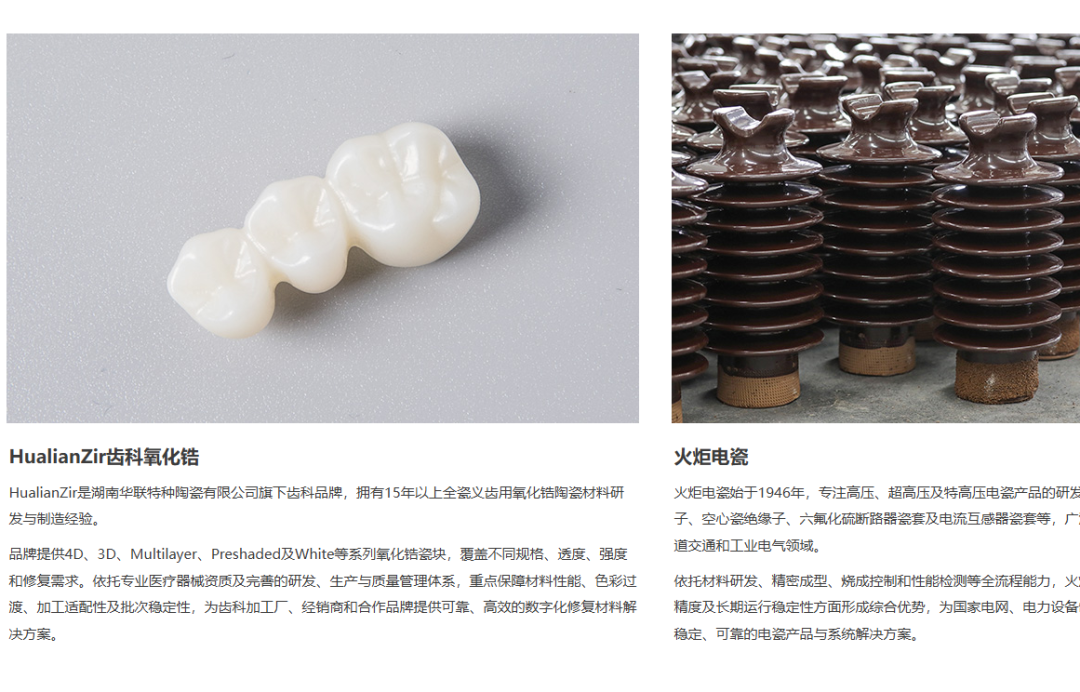
(华瓷股份官网截图)
9月9日,越南东盟陶瓷谷项目点火投产,公司第一个海外智能化生产基地进入试生产阶段。
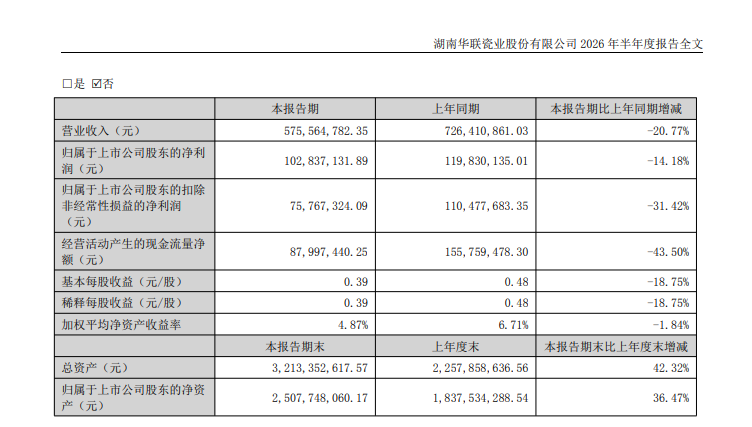
再看业绩,公司2026年上半年营收5.76亿元,同比下降20.77%;归母净利润1.03亿元,同比下滑14.18%,业绩承压主要受外部需求波动影响,但盈利水平仍保持相对韧性。
陶瓷新材料板块虽然增速不错,不过绝对值只有664万元。子公司江西金瓷上半年氧化锆收入1198.5万元,听起来比664万多,但放到5.76亿的总盘子里,依然是个零头。
值得关注的是技术差距。市场上氧化锆粉体纯度直接决定能不能做高容量产品。公司确认,粉体进入潮州三环“尚处于小量验证阶段,暂未实现批量供货”。醴陵新的氧化锆产线“尚处于规划阶段,尚未开工建设”。
3
故事还在第一章
华瓷股份从做碗碟杯盏到切入电子材料赛道,战略方向没问题。氧化锆粉体的国产替代窗口确实打开了。但从“方向对”到“赚到钱”之间,隔着验证周期、产能爬坡、纯度追赶。应该说,故事还在第一章。
氧化锆粉体664万元的营收,跟70亿元的市值之间,差了将近1000倍。中信证券认为,高端领域完全替代并非一蹴而就,AI服务器用超高容产品从实验室到稳定量产仍需反复验证。
5个涨停板之后,华瓷股份在风险提示中坦言,业务体量很小,概念炒作风险较大,基本面未发生变化。资金流向方面,9月16日,华瓷股份登上龙虎榜,买入前五席位合计买入6903.06万元,卖出合计3034.48万元,净买入约3868.58万元。连板行情或主要来自游资和活跃资金接力,机构通道并未主动加仓。侃财君提醒,连板后风险愈增,投资需理性谨慎。
END
作者|黄炜信 杨楠楠
一审|彭雅惠
二审|曹 娴
三审|李伟锋
- 相关精选推荐 -
 hnrbkcb
作者:黄炜信,杨楠楠
责编:彭雅惠
一审:彭雅惠
二审:曹娴
三审:李伟锋
来源:湖南日报·新湖南客户端