湖南日报新媒体

湖南日报全媒体记者 范思璇
“办卡要申请、交材料、等审批,太麻烦了。”刚工作两年的长沙姑娘小陈说道,“花呗点一下就能用,办信用卡还要去线下激活,为什么不用更方便的呢?”
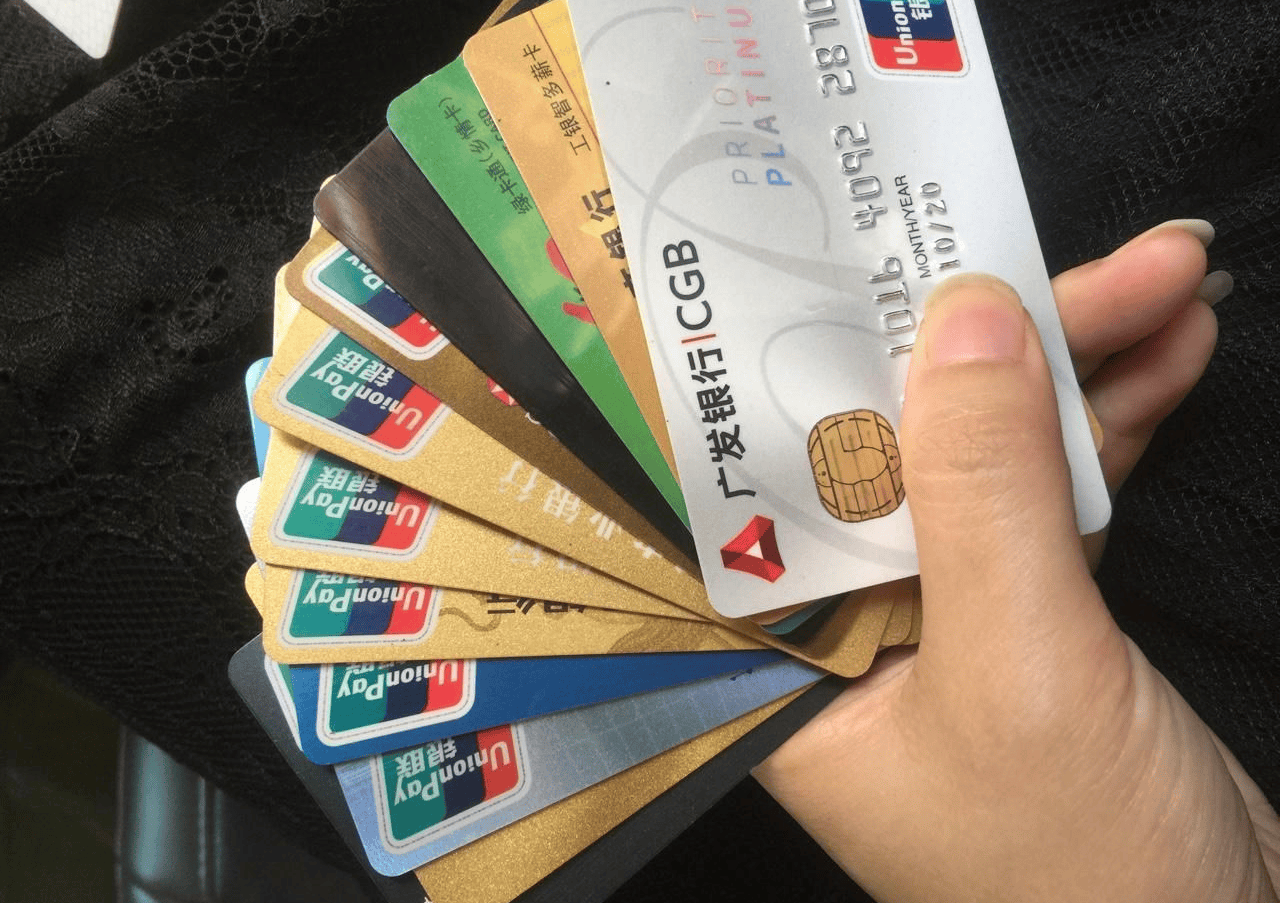
她的选择,并非个例。中国人民银行最新公布的数据显示,截至今年二季度末,全国信用卡和借贷合一卡6.77亿张,环比减少约1000万张,较2025年底减少近2000万张,与2022年的峰值相比已累计减少1.3亿张。
换算下来,今年上半年,平均每天有超过10万张信用卡退出市场。信用卡市场大幅缩水,大家真的不爱花“明天的钱”了吗?
年轻人并没有停止“花明天的钱”
“有一次网购时看到选择用花呗支付有优惠减免,所以就开通了。”一位95后上班族说道,“用花呗支付有时还能领红包,慢慢就用得多了。”
00后小程的理由更直接:“之前也了解过银行的信用卡业务,但是要填写很多资料,还得去线下激活,而在网络平台,相同功能的产品只需要动动手指就能开通。”
办理流程相对复杂、使用次数不足会扣费、逾期影响征信等原因,让年轻人对信用卡的态度发生变化。信用卡不再意味着“信用”,而更像一份需要小心应对的“账单”。
年轻人远离信用卡,并不只是“怕麻烦”这么简单。
业内专家指出,信用卡规模持续下降受到多重因素影响。一方面,在信用卡业务多年快速发展过程中,部分银行盲目追求市场份额,出现滥发卡、重复发卡等情况,在监管引导下,金融机构发卡策略更加审慎,同时持续清理睡眠卡、压降无效卡量,市场整体已进入存量饱和阶段;另一方面,移动支付对信用卡消费场景形成持续分流,互联网信贷和消费金融产品层出不穷,用户支付习惯正在发生转变。
“我暂时没有买房、买车的需求,办信用卡要申请,使用次数不够可能还要交年费,太麻烦了。”也有一部分年轻人认为,现阶段并不需要信用卡。“如果需要购买数码或家电等价格偏贵的产品,花呗或者京东白条也很方便。”
从“拼数量”到“拼质量”,信用卡寻找“新入口”
年轻人的办卡热情减退,银行的发卡策略亟待调整。有经济学家指出,超30%的年轻消费者因权益缩水等因素转向互联网信贷产品,信用卡需要“从规模扩张转向高质量发展”。
转变的关键,是从“一张卡打天下”转向围绕不同用户推出个性化产品。今年7月,招商银行推出MBTI主题信用卡,用户可根据自己的人格类型匹配对应的卡面和权益,将年轻人热衷的人格测试转化为产品语言,让信用卡兼具情绪价值与圈层属性。
“以前办卡送行李箱,现在办卡送算力。”除了MBTI主题卡,该行还推出了搭载Token权益的工程师信用卡,仅限大专及以上学历客户办理,将Token纳入新户礼,成为国内首张搭载Token权益的信用卡。浦发银行、平安银行、农业银行等迅速跟进,推动信用卡权益从实物向数字化生产要素转型。
满足入境游客的需求同样成为信用卡的发力方向。为了让入境游客有更好的支付体验,张家界推动Visa、万事达等主流国际信用卡在核心景区、星级酒店、特色商圈实现全覆盖,境外电子钱包可直接扫码支付,“外卡内绑、外包内用”模式覆盖主要客源国,并配套多语种操作指引。2025年,张家界商户外卡POS机交易额达5.57亿元,境外游客Visa卡总交易量跻身全国TOP7。
信用卡业务如何从“拉新”转向“留客”,已成为银行的必答题。有专家建议,银行应围绕本地生活、电商等场景,将金融服务做深做透;同时加快线上申卡、用卡、还款全流程的数字化改造,并针对不同客群提供分层服务,让更多人“愿意用卡”。
作者:范思璇
责编:彭雅惠
一审:彭雅惠
二审:黄利飞
三审:李伟锋
来源:湖南日报·新湖南客户端